
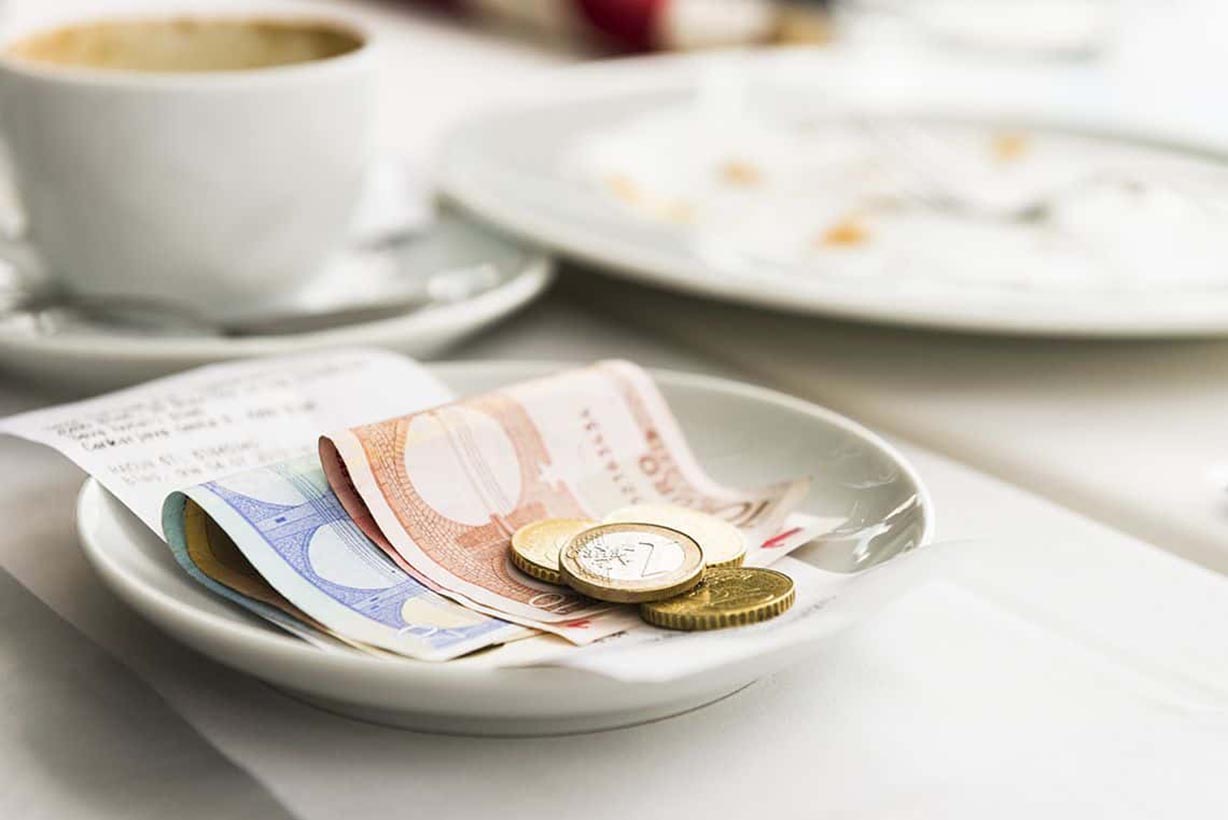
El Tribunal de Casación es correcto y correcto impuestos los consejos de empleados.
Es un juicio que distorsiona un principio no escrito pero comúnmente considerado como una forma de agradecimiento por el servicio recibido. Sin embargo, para el Tribunal Supremo se deben considerar todos los efectos como parte de los ingresos de un trabajador y, por ello, deben ser sometidos a impuestos.
Es el principio de la ley consagrado en la Sección de Impuestos del Tribunal de Casación, con una orden presentada el pasado jueves en el contexto de un caso que ve lo contrarioRevenue Agency and a man employed with head office in a hotel in Cerdeña.
La Corte Suprema ha aceptado la apelación de la Agencia de Ingresos y establecido, también cubriendo los principios ya expresados en su pronunciación de 2006 – inherentes a los consejos de los croupiers – que "en materia de ingresos por trabajo dependiente de los desembolsos liberales percibidos por el empleado en relación con su trabajo, incluyendo los llamados consejos, caen dentro del alcance de la noción omnipresente de ingresos fijada por el primer párrafo del artículo 51 del reglamento 917/1986 y están sujetos por lo tanto a impuestos".
Hermills have therefore, in the acceptance of the application of the Agency of the Revenues, annulled with reference the decision of the tax commission of Cerdeña which had given reason to the worker, who had received a notice of investigation for the year 2007 for income from dependent work not declared for 83.650 euros corresponding to tips.
El Sistema fiscal regional había aceptado la apelación del hombre, considerando consejos no imponibles, dado su “nacimiento literario” y como “percibido directamente de clientes sin ninguna relación con el empleador.”. El Tribunal de Casación, según el cual “Debe compartirse el supuesto de la administración financiera” donde “el malentendido del concepto de ingresos de los empleados justifica la imponiabilidad total de todo lo que el empleado recibe, también, como en el caso en cuestión, no directamente del empleador, sino sobre cuya percepción el empleado puede hacer, por su experiencia común, razonable, si no, confianza”.
El caso volverá ahora al examen de la Comisión Tributaria Regional que tendrá que revisar el asunto sobre la base de la línea dictada por el Tribunal Supremo.